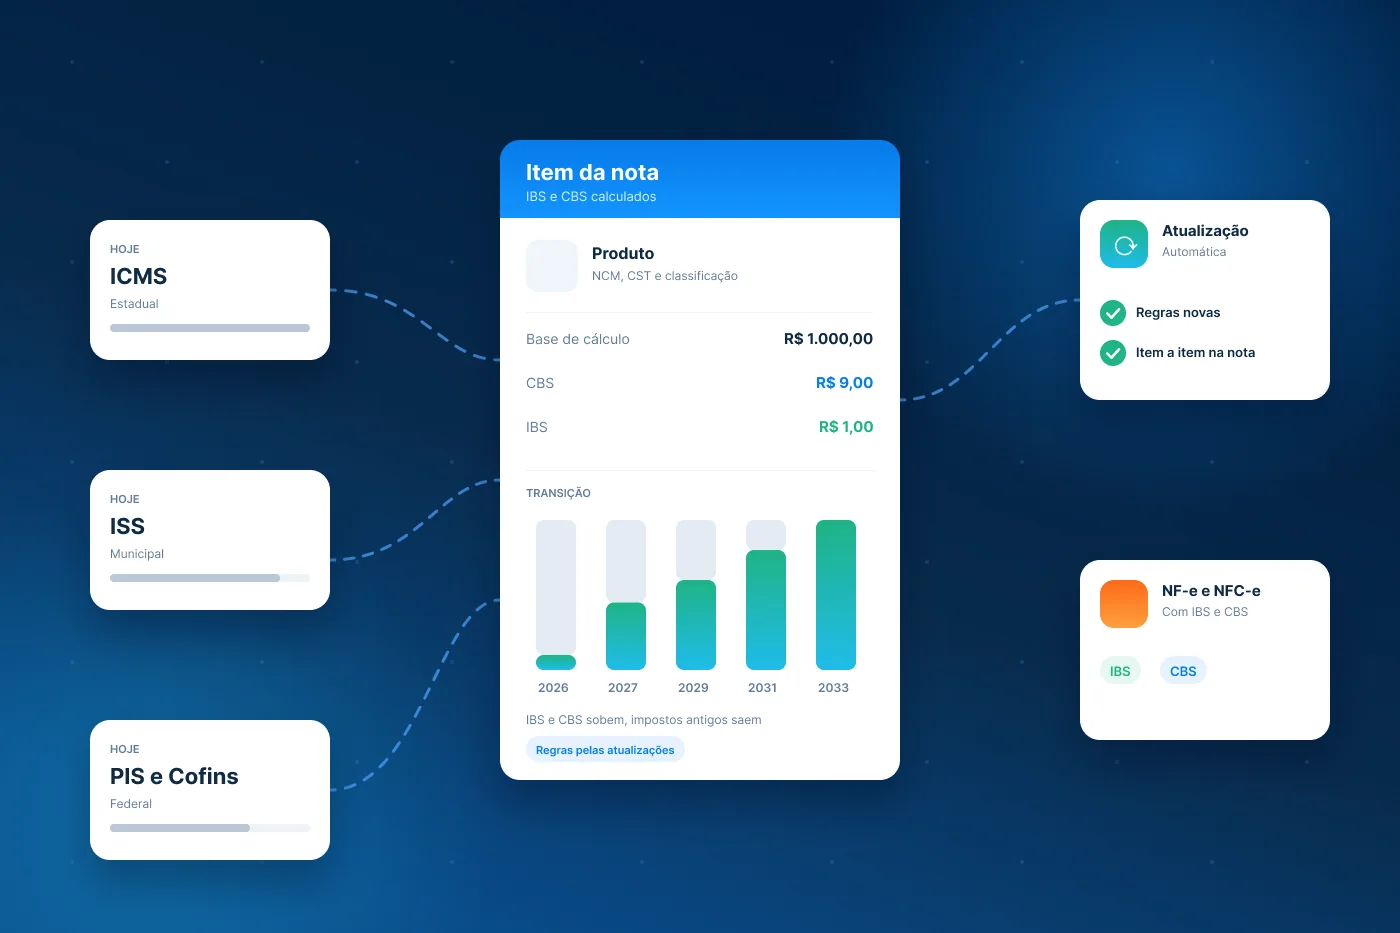
A Reforma Tributária (EC 132/2023 e LC 214/2025) cria o IBS, a CBS e o Imposto Seletivo. Em 2026 a nota destaca CBS de 0,9% e IBS de 0,1% com efeito informativo; em 2027 a CBS substitui PIS e Cofins; de 2029 a 2032 ICMS e ISS diminuem; em 2033 ficam só IBS e CBS.
O que são IBS, CBS e Imposto Seletivo?
A Emenda Constitucional 132/2023 mudou a tributação sobre o consumo, e a Lei Complementar 214/2025 regulamentou os novos tributos. São três:
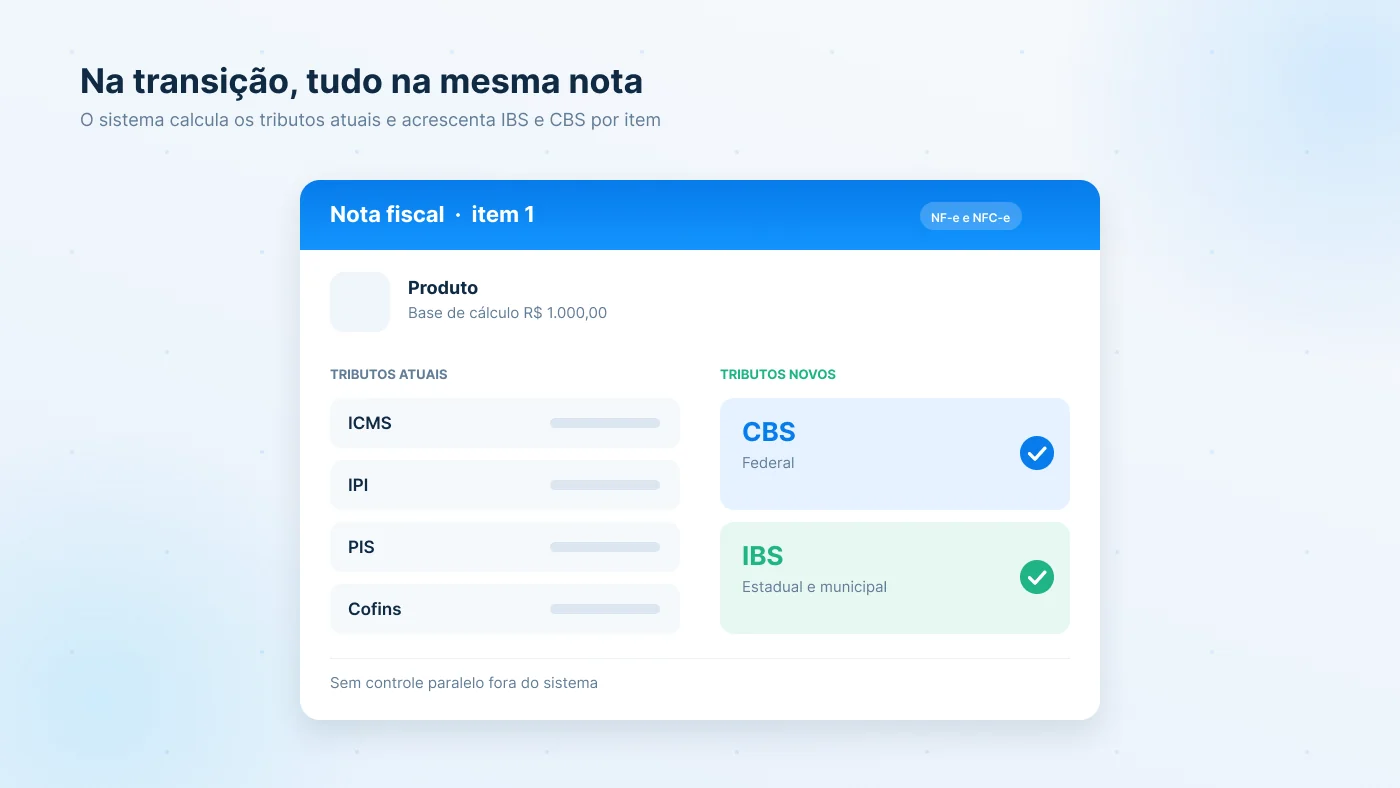
Durante a transição os tributos antigos e os novos convivem, e a nota fiscal precisa trazer os dois. O ICMS, o ISS, o PIS e a Cofins continuam sendo calculados até saírem de cena, cada um na sua data.
- IBS (Imposto sobre Bens e Serviços): de estados e municípios; substitui aos poucos o ICMS e o ISS. Tem parte estadual e parte municipal.
- CBS (Contribuição sobre Bens e Serviços): federal; substitui o PIS e a Cofins.
- IS (Imposto Seletivo): federal; incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas.
Qual é a linha do tempo da Reforma de 2026 a 2033?
As datas abaixo estão na EC 132/2023 e na LC 214/2025. Regras de cada operação, alíquotas de referência e regimes específicos ainda dependem de regulamentação e devem ser confirmados com o contador.
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste. A nota destaca CBS de 0,9% e IBS de 0,1% com efeito informativo: o valor pode ser compensado com PIS e Cofins e não há recolhimento separado para quem cumpre as obrigações acessórias. |
| 2027 | CBS em vigor plena e fim do PIS e da Cofins. Começa o Imposto Seletivo. IPI vai a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus. O IBS segue em 0,1% em 2027 e 2028. |
| 2028 | Mesmo modelo de 2027: CBS plena e IBS em 0,1%, com ICMS e ISS ainda nas alíquotas atuais. |
| 2029 a 2032 | Redução gradual do ICMS e do ISS (as alíquotas caem para 90%, 80%, 70% e 60% das atuais, um passo por ano) e aumento do IBS na mesma medida. |
| 2033 | Fim do ICMS e do ISS. Ficam só o IBS, a CBS e o Imposto Seletivo. |
Minha NF-e é rejeitada hoje se não tiver IBS e CBS?
Não, por enquanto. A versão 1.51 da Nota Técnica 2025.002-RTC, publicada no Portal da NF-e em 01/08/2026, adiou sem nova data a regra que rejeitaria a NF-e e a NFC-e sem o grupo de IBS e CBS (rejeição 1115). Antes, a regra estava prevista para 03/08/2026 no regime normal e para 04/01/2027 no Simples Nacional; as duas datas foram retiradas.
O adiamento é da validação técnica, não da lei. A obrigação de informar IBS e CBS continua na LC 214/2025, e a rejeição pode voltar com prazo curto em uma nova versão da nota técnica. Por isso vale emitir já com o grupo preenchido.
Simples Nacional e MEI: em 2026 não precisam destacar IBS e CBS na nota; o regime do Simples segue o seu próprio calendário, com efeitos a partir de 2027. Na NFS-e Padrão Nacional, os campos de IBS e CBS também seguem as notas técnicas publicadas no portal gov.br/nfse. Confirme com o contador o que vale para o seu CNPJ.
O que é cClassTrib e qual a relação com o CST?
O cClassTrib é o código de classificação tributária do IBS e da CBS. Ele foi criado pelo Informe Técnico 2025.002 e diz em que situação está cada item: tributação integral, alíquota reduzida, isenção, diferimento, suspensão, monofásico e outras.
O cClassTrib tem 6 dígitos, e os 3 primeiros são o CST do IBS e da CBS. Ou seja, o CST diz o tipo de tributação e o cClassTrib detalha a regra que se aplica ao item. Os dois vão em cada item da nota e precisam estar coerentes com o NCM do produto e com a operação.
A escolha do cClassTrib de cada produto e operação é do contador da empresa. O sistema guarda o código e aplica nas notas.
O que é split payment e quando começa?
Split payment é o pagamento dividido: no momento em que o pagamento da venda é liquidado (transferência, Pix, boleto, cartão), a parte do IBS e da CBS é separada e vai direto para o governo, e a empresa recebe o valor líquido.
O cronograma foi adiado. Segundo a Receita Federal, o split começa em 2027 de forma opcional e gradual, só entre empresas e meio de pagamento a meio de pagamento; o uso obrigatório nas vendas entre empresas ficou para depois, sinalizado para 2028, e a venda ao consumidor final ainda não tem data.
Tudo isso depende de regulamentação e da integração dos bancos e das instituições de pagamento. Não há nada que a sua empresa precise ligar no sistema agora por causa do split.
O que o System Commerce já faz na Reforma Tributária?
O System Commerce já trata IBS, CBS e IS nos documentos fiscais e nos relatórios:
- Cálculo item a item: IBS, CBS e IS calculados em cada item pelo CST, com diferimento, suspensão, monofásico, crédito presumido e IBS estadual e municipal separados, junto de ICMS, ST, IPI, PIS, Cofins e DIFAL.
- cClassTrib no cadastro: o código fica no cadastro do produto, do NCM e do cliente, e vai para cada item da nota.
- Regra automática pela Imendes: quem usa a integração com a Imendes recebe a regra fiscal do produto já com o cClassTrib.
- XML das notas: grupo de IBS e CBS no XML da NF-e, da NFC-e e da NFS-e Padrão Nacional. Na NFS-e nacional, o sistema avisa antes de enviar se faltar alguma informação.
- Notas de compra: lê o IBS e a CBS do XML das notas dos fornecedores.
- Notas de débito e crédito (novo): uma central avisa os juros recebidos que pedem nota de débito, monta a nota, trata a recusa na entrega e recebe as notas dos fornecedores, com aceite e manifestação na SEFAZ.
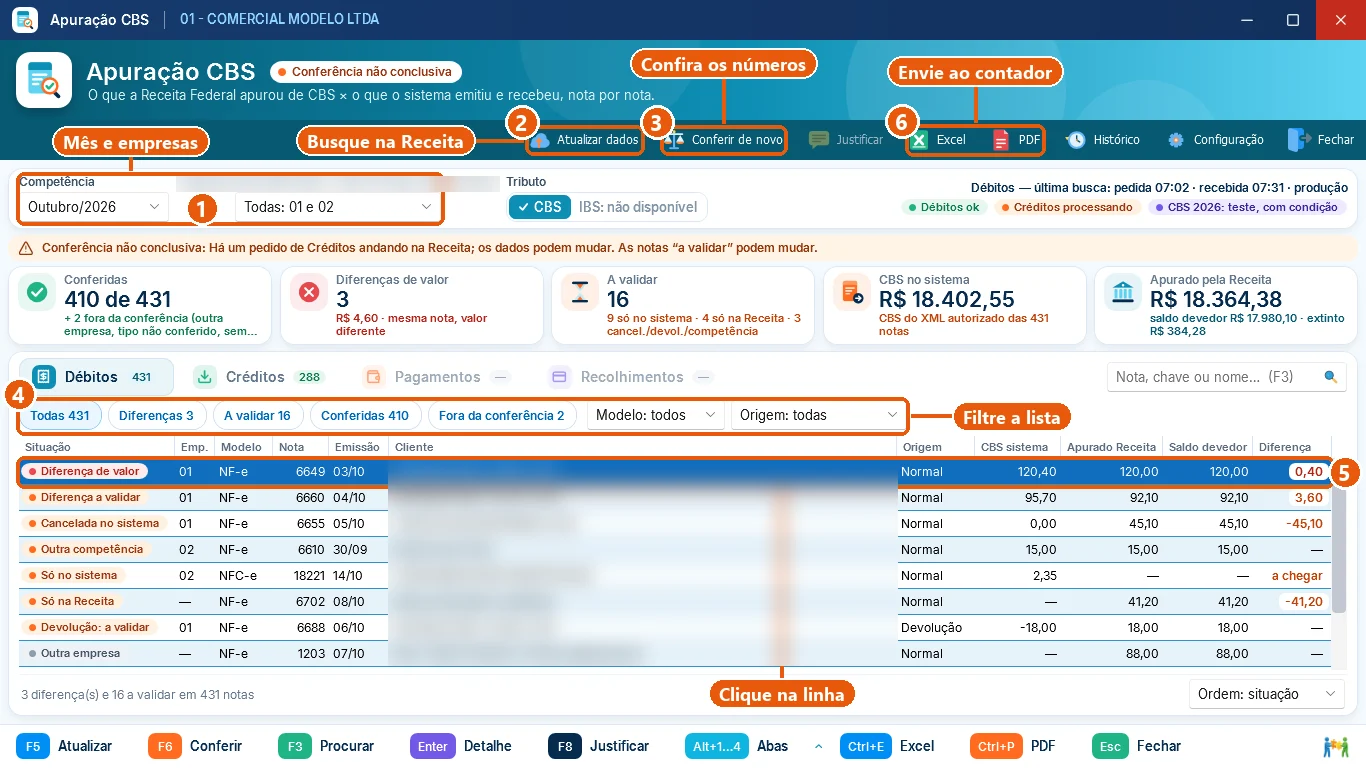
- Apuração da CBS (novo): busca na Receita Federal a CBS que ela apurou da sua empresa e confere nota a nota com o que o sistema emitiu e recebeu, com justificativa e arquivo para o contador.
- Relatórios: IBS e CBS por produto, por mês, por UF e por município.
- Prévia no pedido: prévia dos impostos no pedido de venda, antes de emitir a nota.
Como ficam as notas de débito e crédito na Reforma?
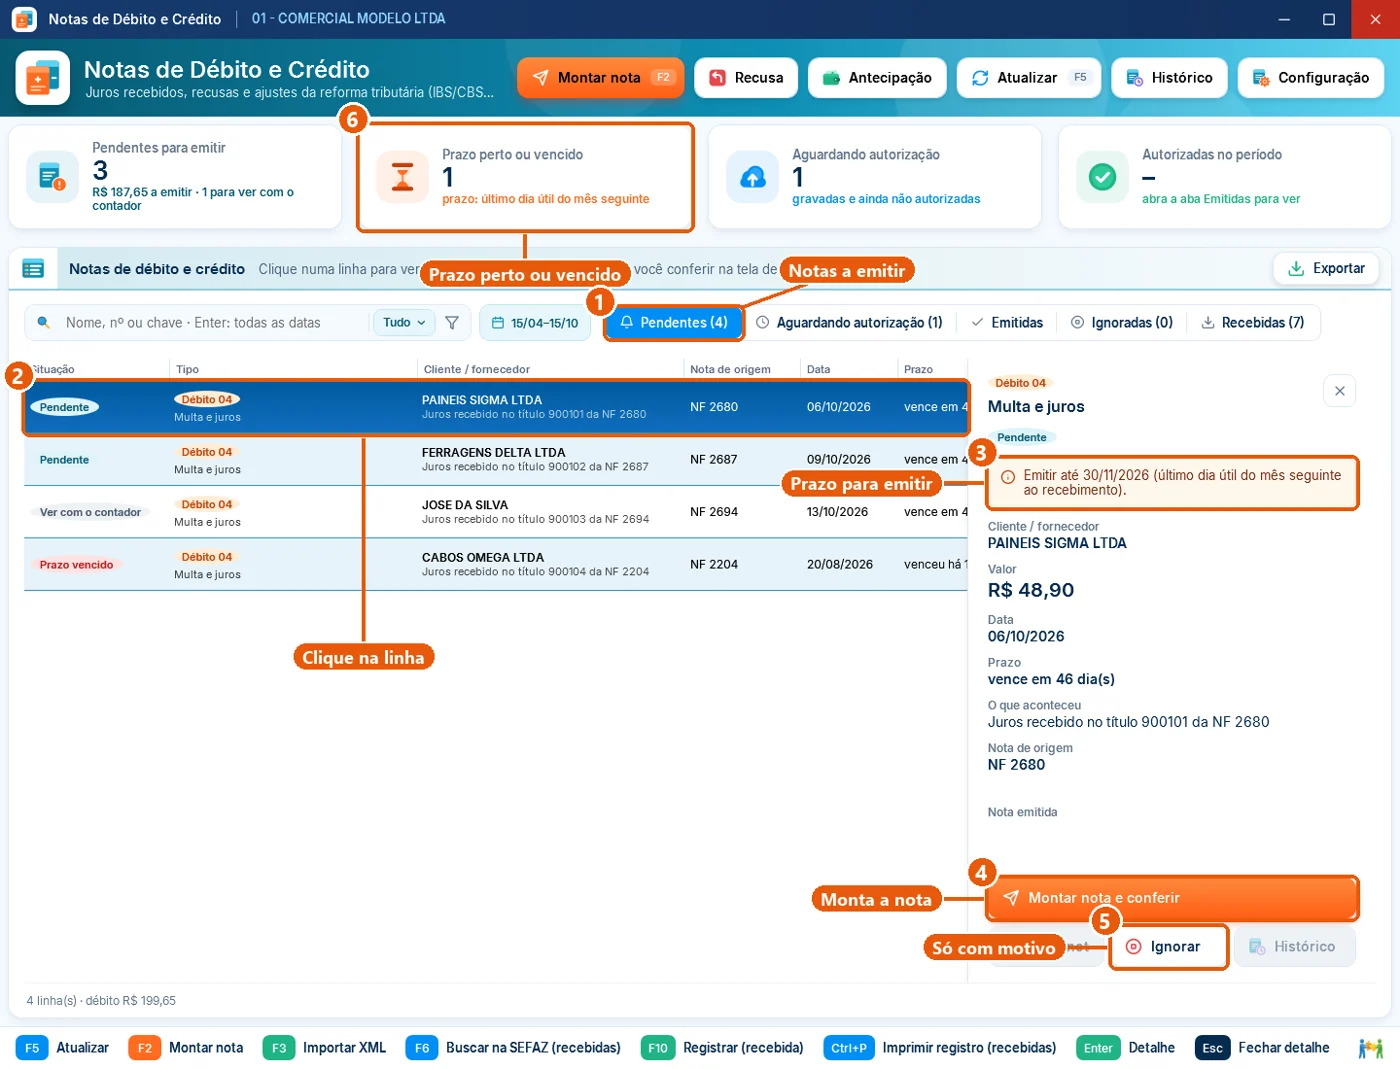
Quando o valor de uma venda muda depois que a nota saiu, a Reforma pede uma segunda nota só com a diferença: nota de débito se o valor subiu (por exemplo, juros cobrados de um cliente que pagou atrasado) e nota de crédito se o valor desceu (por exemplo, recusa da mercadoria na entrega).
No System Commerce, a baixa com juros no Contas a receber já cria a pendência da nota de débito com o prazo de emissão. A Central monta a nota pronta na tela de NF-e, só com IBS e CBS, sem conta nova e sem mexer no estoque. As notas que chegam dos fornecedores entram pela SEFAZ ou pelo XML, são conferidas com a compra e o Contas a pagar, e a resposta (registro, aceite ou não aceite) vai para a SEFAZ.
Como conferir a CBS com o que a Receita Federal apurou?
A Receita calcula a CBS de cada empresa a partir das notas eletrônicas. A Apuração CBS do System Commerce busca esse cálculo na Receita e mostra, nota por nota, onde ele bate com o que o sistema emitiu e recebeu e onde não bate: nota que falta, valor diferente, cancelada ou devolução.
O fiscal justifica o que for explicável e exporta Excel ou PDF para o contador. O sistema só consulta e compara: não altera nota e não gera guia.
O que o sistema ainda não faz?
Algumas partes da Reforma ainda dependem de regra ou regulamentação definitiva. Enquanto isso, o System Commerce ainda não tem:
- Split payment: depende da regulamentação e da integração dos meios de pagamento com o governo.
- Pagamento e IBS na apuração: a conferência da CBS com a Receita já existe; os pagamentos, os recolhimentos e a consulta do IBS entram quando a Receita e o Comitê Gestor liberarem esses serviços.
- SPED com IBS e CBS: os leiautes da escrituração com os novos tributos ainda não estão fechados.
O que a minha empresa precisa fazer agora?
Um roteiro prático para passar pela transição sem susto:
- Revise NCM e cClassTrib com o contador: cada produto precisa do NCM certo e do cClassTrib da sua operação.
- Arrume o cadastro de produto: CST, cClassTrib e origem preenchidos em todos os itens que você vende.
- Confira os emissores: NF-e, NFC-e e NFS-e saindo com o grupo de IBS e CBS, inclusive no caixa e na ordem de serviço.
- Reveja preço e margem: a carga de cada produto muda ao longo da transição; acompanhe a margem com o contador.
- Planeje o fluxo de caixa: com o split payment, parte do valor das vendas entre empresas vai direto para o governo quando o pagamento for liquidado.
Fontes oficiais
- Lei Complementar 214/2025 (Planalto)
- Emenda Constitucional 132/2023 (Planalto)
- Portal da NF-e: notas técnicas e informes técnicos da Reforma (NT 2025.002-RTC, IT 2025.002)
- Portal da NFS-e Padrão Nacional (gov.br)
- Receita Federal: entenda a Reforma Tributária do Consumo
- Comitê Gestor do IBS: manual de operações do split payment (como funciona)
Veja também
- Nota de débito e crédito na Reforma
- Apuração CBS: conferência com a Receita
- NFS-e Padrão Nacional com IBS e CBS
- Sistema de nota fiscal NF-e, NFC-e e NFS-e
- SPED Fiscal e SPED Contribuições
- Quanto custa um sistema ERP
- Simule o preço do System Commerce
Perguntas frequentes
Minha nota vai ser rejeitada sem IBS e CBS?
Hoje não. A NT 2025.002-RTC v1.51, de 01/08/2026, adiou sem nova data a rejeição da NF-e e da NFC-e sem o grupo de IBS e CBS. A obrigação legal continua, então o recomendado é emitir com o grupo preenchido.
O Simples Nacional precisa destacar IBS e CBS?
Em 2026, não: Simples Nacional e MEI seguem calendário próprio, com efeitos a partir de 2027. A data de rejeição que existia para o Simples também foi retirada. Confirme com o contador.
Preciso trocar de sistema por causa da Reforma Tributária?
Não, se o seu sistema já calcula IBS e CBS, leva o cClassTrib na nota e recebe as mudanças pelas atualizações. O System Commerce faz isso na NF-e, na NFC-e e na NFS-e nacional.
Quando preciso emitir nota de débito na Reforma?
Quando o valor da operação sobe depois da nota, como nos juros e na multa cobrados de um cliente. O System Commerce cria a pendência na baixa com juros e monta a nota de débito.
O sistema confere a CBS com a Receita Federal?
Sim. A Apuração CBS busca o que a Receita apurou e compara nota a nota com as notas do sistema, para empresas do regime normal.
O que é cClassTrib?
É o código de classificação tributária do IBS e da CBS, com 6 dígitos. Os 3 primeiros são o CST, e o restante detalha a regra do item (integral, reduzida, isenção, diferimento e outras).
Quanto de IBS e CBS vai na nota em 2026?
CBS de 0,9% e IBS de 0,1%, com efeito informativo, compensáveis com PIS e Cofins.
Quando acaba o ICMS?
O ICMS e o ISS diminuem de 2029 a 2032 e deixam de existir em 2033, quando ficam só o IBS, a CBS e o Imposto Seletivo.
O System Commerce já faz split payment?
Ainda não. O split começa em 2027 de forma opcional e gradual e depende de regulamentação e da integração dos meios de pagamento.
Quem define o cClassTrib e as alíquotas de cada produto?
O contador da empresa. O sistema guarda os códigos no cadastro e aplica as regras nas notas.