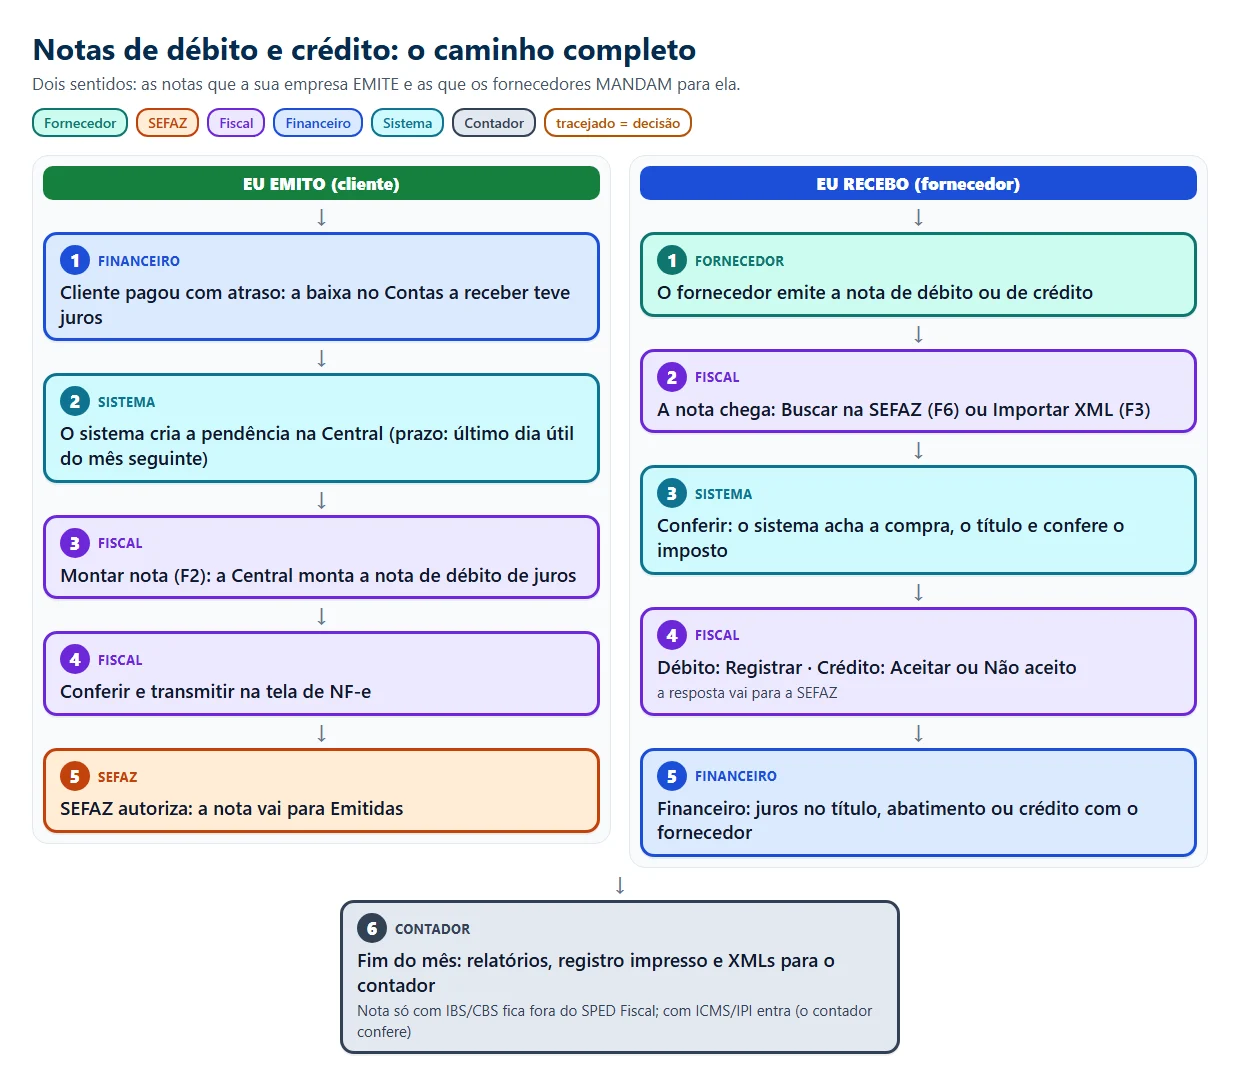
Na Reforma Tributária, quando o valor de uma venda muda depois que a nota saiu, emite-se uma segunda nota só com a diferença: nota de débito se o valor subiu (como juros e multa) e nota de crédito se desceu (como recusa da mercadoria). No System Commerce, a baixa com juros já cria a pendência com o prazo, a Central monta a nota pronta e as notas dos fornecedores são conferidas e respondidas à SEFAZ.
O que é nota de débito e nota de crédito?
Pense na nota fiscal como o recibo oficial da venda, com o imposto escrito nele. Se o valor muda depois, você não rasga o recibo: emite um complemento que diz só a diferença. Débito é mais, crédito é menos.
Cada nota tem um tipo. Os mais comuns são o Débito 04 (multa e juros), o Crédito 03 (recusa total da mercadoria) e o Crédito 04 (redução de valores). Na maior parte dos casos essas notas não mexem no estoque nem criam contas novas: elas corrigem o imposto de uma operação que já aconteceu.
Por que isso passou a ser importante agora?
Com o IBS e a CBS, o imposto da nota de compra pode virar crédito para quem compra, e o da nota de venda é o débito de quem vende. Para essa conta fechar, toda mudança de valor depois da nota precisa virar um lançamento, e as notas de débito e crédito são esse ajuste.
Em 2026 a CBS de 0,9% e o IBS de 0,1% são informativos, mas a obrigação de emitir, registrar e guardar o XML é de verdade. Em 2027 a CBS passa a ser cobrada. Quem organiza as notas agora chega a 2027 sem susto. Confirme as regras do seu caso com o contador.
Quando a minha empresa precisa emitir?
As situações do dia a dia que o sistema já trata:
| Situação | Nota | No System Commerce |
|---|---|---|
| Cliente pagou com atraso e você cobrou juros ou multa | Débito 04 | A baixa no Contas a receber cria a pendência com o prazo e a Central monta a nota |
| Cliente recusou a mercadoria na entrega | Crédito de recusa | Botão Recusa na Central |
| Pagamento antecipado ou desconto depois da venda | Crédito de redução | Botão Antecipação na Central; o desconto segue a orientação do contador |
| Fornecedor mandou nota de débito (juros) | Débito recebido | Conferir com a compra e o título e registrar; a confirmação vai para a SEFAZ |
| Fornecedor mandou nota de crédito (redução) | Crédito recebido | Aceitar ou não aceitar; o abatimento vai para o Contas a pagar |
Como o sistema ajuda a emitir a nota de juros?
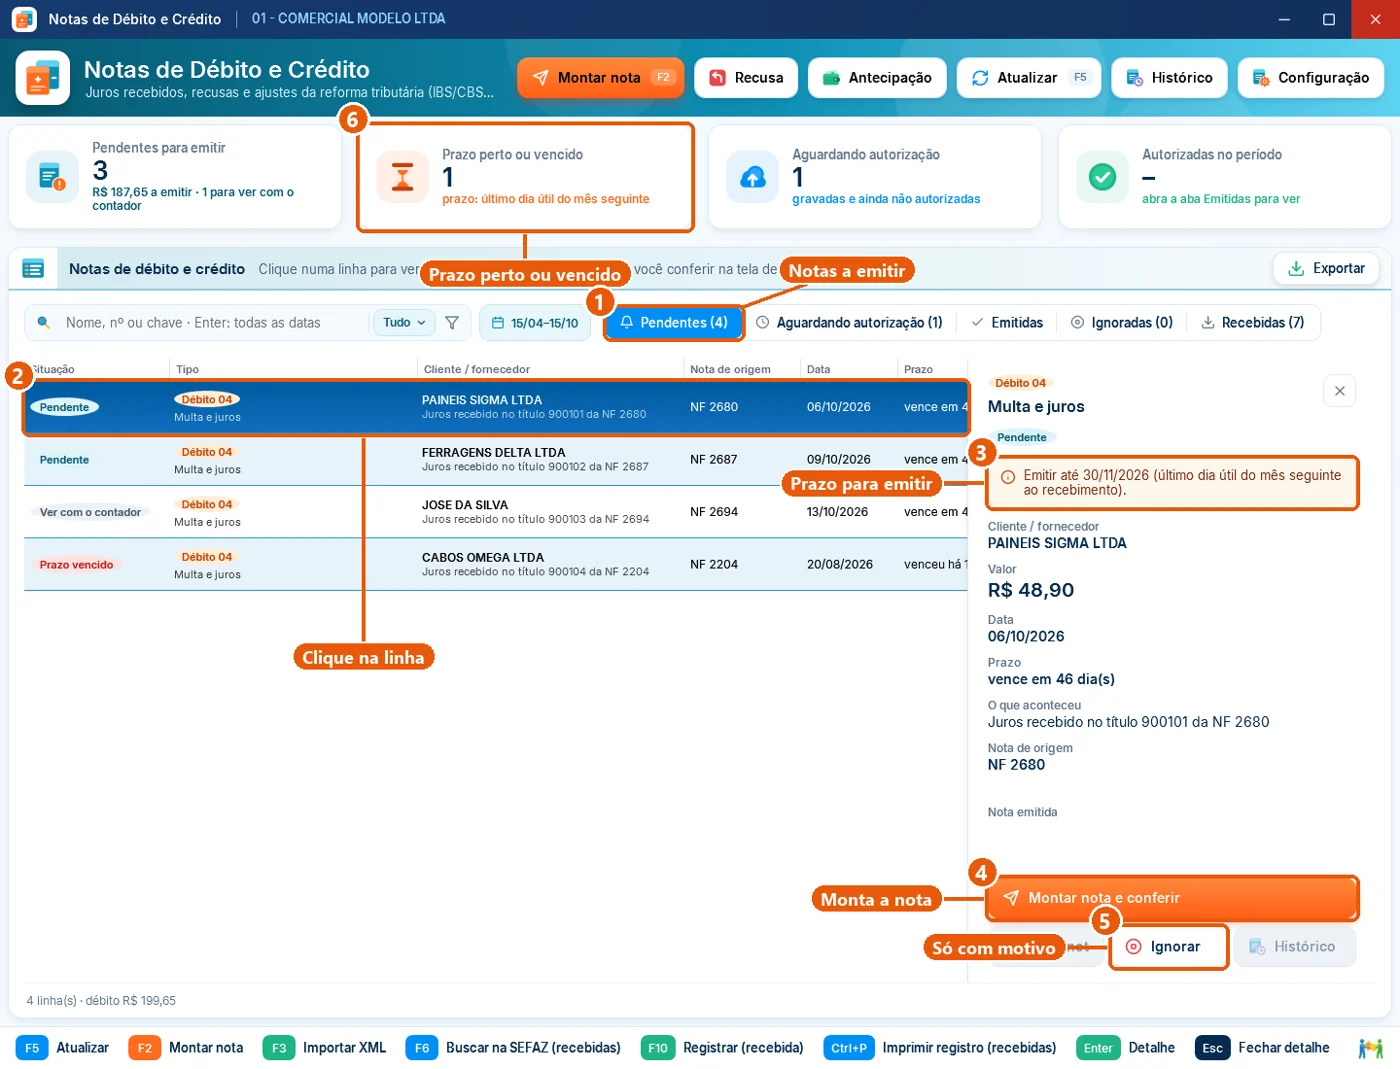
Quando o Contas a receber dá baixa num título com juros, o sistema cria sozinho a pendência na Central de Notas de Débito e Crédito, com o prazo de emissão (até o último dia útil do mês seguinte ao recebimento). Um aviso aparece na hora da baixa.
Na Central, um clique em Montar nota abre a nota pronta na tela de NF-e: na empresa certa, com a nota de venda referenciada, só com IBS e CBS, sem conta nova e sem mexer no estoque. Você confere e transmite. Nada é enviado sem você conferir.
E as notas de débito e crédito que chegam dos fornecedores?
Elas entram pela busca na SEFAZ ou pela importação do XML e ficam na aba Recebidas. O sistema acha a compra e o título de cada nota e confere o imposto. Se alguém tentar lançar uma dessas notas pelo Compras, o sistema avisa e manda para a Central, porque ela não é compra: não soma estoque nem muda o custo.
Nota de débito recebida é registrada e a confirmação da operação vai para a SEFAZ. Nota de crédito recebida é aceita ou não aceita, também com resposta à SEFAZ. No financeiro, os juros entram no título em aberto e o crédito aceito vira abatimento, sem criar título novo e sem pagar duas vezes.
O que vai para o contador no fim do mês?
O registro impresso das notas recebidas, os relatórios de notas emitidas, pendências e recebidas no gerenciador de NF-e e os XMLs de tudo. Nota com ICMS entra no SPED Fiscal; nota só com IBS e CBS fica fora do SPED e do Sintegra, como pede a regra atual.
Quem pode usar?
Empresas do regime normal (Lucro Presumido e Lucro Real). Para o Simples Nacional e o MEI o módulo ainda não aparece, porque eles seguem calendário próprio na Reforma. O usuário precisa da permissão de Notas de Débito e Crédito, e as empresas de um mesmo banco usam a série, a numeração e o CNPJ de cada uma.
Fontes oficiais
- Lei Complementar 214/2025 (Planalto)
- Portal da NF-e: notas técnicas da Reforma (NT 2025.002-RTC)
- Manual do System Commerce: Notas de Débito e Crédito
Veja também
- Reforma Tributária: IBS, CBS e o que muda na nota
- Apuração CBS: conferência com a Receita
- Sistema de nota fiscal NF-e, NFC-e e NFS-e
- SPED Fiscal e SPED Contribuições
- Planos e preços
Perguntas frequentes
O que é nota de débito na Reforma Tributária?
É a nota que acrescenta valor a uma operação que já teve nota, como os juros e a multa cobrados de um cliente. Ela leva IBS e CBS da diferença.
O que é nota de crédito?
É a nota que reduz o valor de uma operação que já teve nota, como na recusa da mercadoria na entrega ou num desconto dado depois da venda.
Toda cobrança de juros pede nota de débito?
Juros e multa fazem parte do valor da operação, por isso o sistema trata como obrigação e cria a pendência na baixa. Confirme com o contador o que vale para o seu caso.
Qual o prazo para emitir a nota de juros?
O sistema usa como prazo o último dia útil do mês seguinte ao recebimento, quando o contador fecha o acerto do mês.
Nota de débito ou crédito de fornecedor entra no estoque?
Não. Ela não é compra: não soma estoque nem muda o custo. O sistema leva a nota para a aba Recebidas e acerta o Contas a pagar quando for o caso.
O Simples Nacional usa o módulo?
Ainda não. O módulo aparece para empresas do regime normal; o Simples segue calendário próprio na Reforma.
A nota de crédito por recusa é a mesma coisa que devolução?
Não. A devolução é para mercadoria recebida e devolvida depois; a nota de crédito por recusa é para mercadoria não aceita na entrega.